Domain übergabeprotokolle.de kaufen?
Wir ziehen mit dem Projekt
übergabeprotokolle.de um.
Sind Sie am Kauf der Domain
übergabeprotokolle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain übergabeprotokolle.de kaufen?
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **

Ähnliche Suchbegriffe für Krankentagegeldversicherung
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **

Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
Fluke MicroScanner2 MS2-100 Kabel Verifizierung KabeltesterFluke MicroScanner2 Micro Scanner 2 Cable Verifizierung MS2 Der Kabeltester »Microscanner 2« von Fluke Networks zeigt alle wichtigen Daten gleichzeitig auf seinem Display an, von der Kabellänge bis hin zu Bruchstellen. Der Microscanner 2 von Fluke Networks zeigt Daten zur Kabellänge oder möglichen Fehlerstellen auf einem Monochrom-Display an. Der Microscanner 2 ist als Hilfsmittel für Netzwerkinstallateure gedacht. Der Kabeltester zeigt gleichzeitig die vier wichtigsten Testresultate auf seinem Bildschirm an: Kabellänge, Wire-Map, die Kabel-ID und die Entfernung bis zum Ende eines Kabels oder einer Bruchstelle. Das System erkennt zudem automatisch, welche Services über ein Kabel zur Verfügung gestellt werden, etwa Ethernet mit bis zu 1 GBit/s, Telefon oder Power-over-Ethernet (PoE). Dies hilft dem Techniker dabei, die Fehlerursache einzugrenzen. Lieferumfang: Fluke Microscanner2 Wirema...951,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
-
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
-
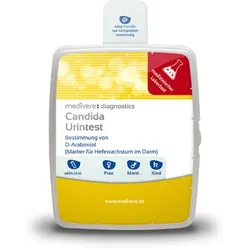
Candida Test – Darm-Hefepilze NachweisDer Candida Test Hefepilze wie Candida albicans gehören bei den meisten Menschen in geringen Mengen zur natürlichen Flora von Darm und Schleimhäuten. Gerät dieses Gleichgewicht aus der Balance, können sich Candida-Hefen stärker vermehren und mit verschiedenen Beschwerden einhergehen. Dieser Test gibt dir Klarheit über eine mögliche Überbesiedelung, ganz einfach über eine Urin-Probe – diskret zu Hause durchführbar, ausgewertet im deutschen Partnerlabor. Der Test kann bei Blähungen, Völlegefühl, Magenschmerzen, Verstopfung oder Durchfall, Nahrungsunverträglichkeiten, Sodbrennen, Kopfschmerzen, Gelenkbeschwerden, verstärktem Appetit auf Süßes, wiederkehrender Erschöpfung oder anderen Hinweisen auf eine gestörte Darmflora sinnvoll sein. Candida albicans: Ursachen, Risikofaktoren und mögliche Beschwerden Candida albicans kommt natürlicherweise unter anderem im Verdauungstrakt sowie auf den Schleimhäuten von Mund, Rachen und Genitalbereich vor. Ist das Immunsystem geschwächt oder die natürliche bakterielle Flora gestört, können sich Candida-Hefen stärker vermehren. Je nach betroffenem Körperbereich können beispielsweise Beschwerden im Darm, Mund- und Rachenraum, Genitalbereich oder auf der Haut auftreten. Eine übermäßige Vermehrung kann unter anderem durch die Einnahme von Antibiotika, Kortisonpräparaten, Zytostatika oder Immunsuppressiva, durch orale Verhütungsmittel, Chemotherapie, Diabetes, Operationen oder ein geschwächtes Immunsystem begünstigt werden. Auch eine zuckerreiche Ernährung mit vielen Süßigkeiten, Weißmehlprodukten und raffinierten Kohlenhydraten sowie hoher Alkoholkonsum und Stress können das Wachstum fördern. Ein enger Kontakt zu Menschen mit einer Candida-Überbesiedelung kann eine Übertragung ebenfalls begünstigen, insbesondere bei geschwächter Abwehr. Mögliche Beschwerden reichen von Blähungen, Völlegefühl, Verstopfung oder Durchfall über Sodbrennen und Nahrungsunverträglichkeiten bis hin zu Müdigkeit und Stimmungsschwankungen. Welche Symptome auftreten, hängt unter anderem davon ab, welcher Körperbereich betroffen ist. Das wird analysiert aus dem Urin: D-Arabinitol (Stoffwechselprodukt verschiedener Candida-Spezies, Marker für Hefewachstum im Dünndarm) D-Arabinitol: Was der Wert über Candida aussagen kann D-Arabinitol ist ein Stoffwechselprodukt verschiedener Candida-Spezies. Vermehren sich Candida-Hefen verstärkt, können die D-Arabinitol-Werte im Blut und Urin ansteigen. Der Wert dient daher als indirekter Marker für erhöhtes Hefewachstum und kann Hinweise auf eine Candida-Belastung geben. Eine Bestimmung kann insbesondere bei Verdauungsbeschwerden, starken oder wiederkehrenden Genitalmykosen sowie bei erhöhten Candida-Konzentrationen im Stuhl oder auf den Schleimhäuten von Mund und Rachen sinnvoll sein. Auch bei einem geschwächten Immunsystem, Diabetes, Tumorerkrankungen, entzündlichen Darmerkrankungen oder während beziehungsweise nach der Einnahme von Zytostatika, Immunsuppressiva oder Breitbandantibiotika kann der Test zur weiteren Abklärung eingesetzt werden. Um auch direkt deinen Darm zu überprüfen, schau dir unsere Darm-Tests an. Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 10 bis 14 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, ob dein Wert im Normbereich liegt oder Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.48,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Morchutt, Uwe: Das Baustellenhandbuch AbnahmeDas Baustellenhandbuch Abnahme , Was ist zu tun, wenn bei einem Bauvertrag nach BGB die Abnahmefrist ungenutzt verstreicht oder die Abnahme mit Hinweis auf Mängel verweigert wird? Welche Leistung kann dann abgerechnet werden? Wer muss zu welchem Zeitpunkt beweisen, ob ein Mangel vorliegt? Und müssen Abweichungen toleriert werden oder stellen sie einen Mangel dar? ... Wer bei solchen Diskussionen nicht hieb- und stichfest argumentieren kann, kommt mit seinen Ansprüchen schnell unter die Räder. Mit dem "Baustellenhandbuch Abnahme" sind alle rechtlichen und technischen Fakten und Argumente zur Hand, um Diskussionen bei der Abnahme schnell zu beenden. Denn neben wichtigen technischen Vorgaben der VOB/C enthält das Buch Fristen, Rechtsgrundlagen und Abnahmewirkungen der VOB/B sowie des BGB-Bauvertragsrechts, das viele bisher strittige Punkte neu regelt. , Sonstige > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 202401, Titel der Reihe: Baustellenhandbücher##, Autoren: Morchutt, Uwe~Voit, Christian~Loderer, Martin~Fichtl, Christian, Edition: REV, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 308, Abbildungen: Cover, Keyword: ATV-DIN-Normen; Abnahmeverzug; BGB-Bauvertragsrecht 2018; Bauabnahme; VOB/B 2019; VOB/C 2019, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Baustelle~Deutschland, Fachkategorie: Baugewerbe und Schwerindustrie, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 188, Breite: 101, Höhe: 13, Gewicht: 232, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
-
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.